 B!
カナダ在住の日本人の皆さん、日本への一時帰国時に利用できる消費税の免税制度が、2026年11月1日から大きく変わることをご存じでしょうか?
日本の消費税免税制度が、これまでの購入時に消費税が免除される方式から、いったん税込価格で購入し、出国時の確認後に消費税相当額が返金される「リファンド方式」へと変更されます。
さらに、海外在住の日本人が免税制度を利用する際に必要な証明書類や、海外居住期間の確認方法についても変更があります。
今回は、2026年11月1日から何が変わるのか、一時帰国を予定している方に向けて詳しく紹介します。
変更点その1. 日本での免税ショッピングが「リファンド方式」に変更
今回の制度変更で最も大きなポイントは、免税品の購入方法です。これまでは、免税対象者が日本国内の免税店で商品を購入する際、原則として消費税を除いた価格で購入できました。
しかし、2026年11月1日以降は、免税対象者もいったん通常の税込価格で商品を購入することになります。(消費税分の返金を受けるために必要な対応は免税店で案内されるということです。購入の際に確認してみてください)
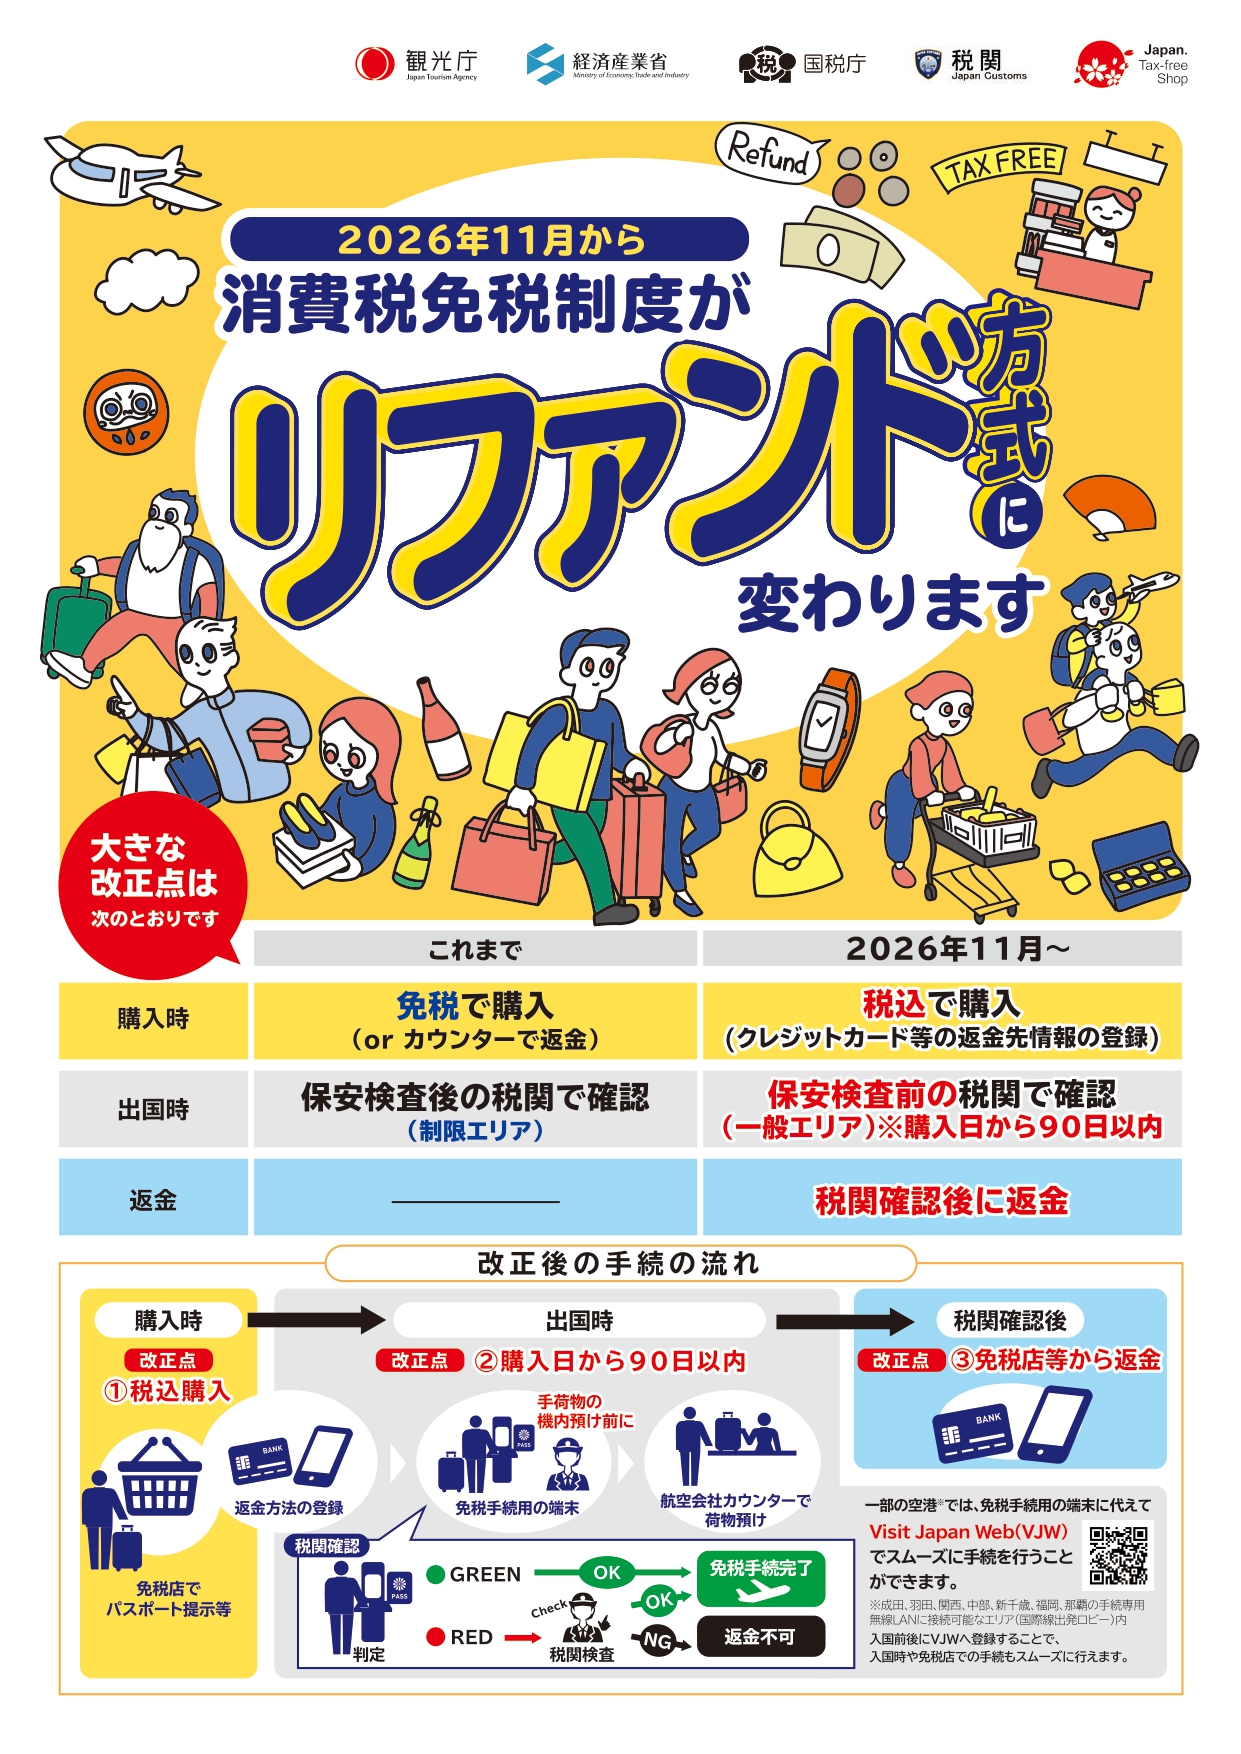
photo from mlit.go.jp
その後、購入日から90日以内に日本を出国し、空港などの税関で購入した商品を国外へ持ち出すことが確認されると、免税店など(空港トランジットエリア内の免税店を除く)から消費税相当額が返金される仕組みに変わります。
例えば、消費税率10%の商品を購入する場合、以下のようになります。(※免税は、同一店舗における1日の購入額(税抜)が5,000円以上の購入が対象です。)
| 比較項目 | 2026年10月31日まで | 2026年11月1日から |
|---|---|---|
| 商品の税抜価格 | 10,000円 | 10,000円 |
| 購入時の支払額 | 10,000円 | 11,000円 |
| 消費税の扱い | 購入時に免除 | 出国時の確認後に1,000円相当を返金 |
| 出国時 | 所定の税関手続き | 購入品の国外持ち出し確認が必要 |
※消費税率10%の商品を例にしたものです。返金方法や時期は免税店などによって異なります。
日本出国時、手荷物の機内預け入れ前に免税手続き用の端末を使用し、グリーン判定(検査不要)なら免税手続き完了。その後、航空会社カウンターで荷物を預ける流れです。
税関の確認は1回の購入手続き(レシート等)単位で行われます。検査が必要と判定された場合(レッド判定)、税関の検査場所で免税対象物品の持出し確認を受けるので、時間がかかるかもしれません。そのため、早めに空港(又は海港)に到着して手続きをおこなうことが推奨されています。
(国内線から国際線に乗り継いで出国する場合、出国空港で手続きを行う必要があります)
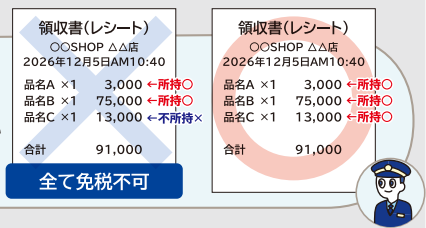
photo from mlit.go.jp
また、1回の購入手続(レシート等)単位に含まれる商品のうち、1つでも所持していない場合、他の商品も含めすべての商品について免税不可となるので、注意が必要です。
日本滞在中はいったん消費税を支払い、帰国時の税関確認を経て返金を受けることになります。購入した商品を出国時に確認できるようにレシート等をまとめておくことも重要です。
変更点その2. 日本国籍を持つ海外在住者は「国外転出者向けマイナンバーカード」でも居住証明が可能に
日本国籍を有する海外在住者が、一時帰国時に免税制度を利用するには、原則として海外に引き続き2年以上居住していることを証明する必要があります。
これまでは、以下のいずれかの書類が必要でした。
- 在留証明
- 戸籍の附票の写し
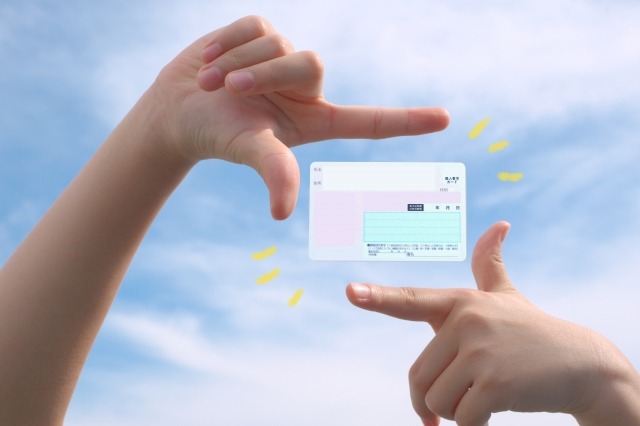
2026年11月1日以降は、上記に加えて、国外転出者向けマイナンバーカードも証明書類として利用できるようになります。スマートフォンに搭載されたマイナンバーカード(カード代替電磁的記録)も対象です。
国外転出者向けマイナンバーカードは、2015年10月5日以降に国外転出した日本国籍者で、マイナンバーが付番されている方が申請できるものです。また、日本国外への転出前に所定の手続きを行うことで、マイナンバーカードを国外転出後も継続して利用することができます。
国外転出者向けマイナンバーカードの新規交付には通常2~3か月程度かかるため、一時帰国を予定している方は早めの申請をおすすめします。
変更点その3. 証明書類に「本籍地」の記載が不要に
これまで、海外在住の日本人が免税制度を利用する際には、在留証明や戸籍の附票の写しに、本籍地の記載が求められていました。
しかし、11月1日以降は、免税手続きのために本籍地(地番を含む)を記載する必要がなくなります。
書類を準備する際の負担が一部軽減されることになります。
変更点その4. 「海外に2年以上居住」の判定方法
海外在住の日本人が免税制度を利用するための「引き続き2年以上の国外居住」という条件自体は変わりませんが、その確認方法が変更されます。
これまでは、在留証明や戸籍の附票の写しに記載された海外居住開始日から、書類の発給日・作成日までの期間で判定されていました。11月1日以降は、海外居住開始日(国外転出予定日・国外定住日)から、日本への最終入国日(旅券に記載された「上陸年月日」(帰国年月日))までの期間で判定されます。
具体的には
マイナンバーカード:「国外転出予定日」
在留証明:「この場所に住所を定めた日(現住所の証明と同時に過去の住所証明を行う形式2の場合は過去の住所を含む)」
戸籍の附票の写し:「海外に住所を定めた日」「出国予定日」
等を指します。
例えば、2024年12月1日に海外での居住を開始した人が、2026年12月10日に日本へ一時帰国する場合、国外居住期間は2年以上となります。
一方、日本への帰国日時点で2年に満たない場合は、その後滞在中に2年を迎えても、今回の入国に関する判定では条件を満たしません。
なお、在留証明や戸籍の附票の写しについては、引き続き日本への最終入国日からさかのぼって6か月前の日以降に作成されたものである必要があります。
2026年12月1日に日本へ一時帰国する場合、
– 2026年6月1日以降に発行された書類 → 有効
– 2026年5月31日以前に発行された書類 → 無効
最後に: 自動化ゲートで日本に入国する際は注意
海外在住の日本人が一時帰国する際、注意したいのが、日本への入国記録です。
日本の空港で顔認証ゲートなどの自動化ゲートを利用した場合、パスポートに入国スタンプ(帰国証印)が押されないことがあります。
免税制度の利用には、日本への最終入国日を確認する必要があるため、入国スタンプがない場合、免税の適用を受けられない可能性があります。
そのため、一時帰国中に免税ショッピングを予定している方は、入国時に係員へ申し出て、パスポートに帰国証印を押してもらうことを必ず忘れないようにしてください。
カナダなど海外から日本への一時帰国を予定している方は、新制度を事前に確認しておいてください。また、皆さんの周りに近々日本に一時帰国するという方がいたら、ぜひ情報を共有してあげてください。